事業用賃貸の家賃には、原則として10%の消費税がかかります。消費税は借主が家賃とあわせて負担し、貸主に支払う仕組みです。
オフィスや店舗など、事業を目的とした建物の賃貸は課税対象となり、借主が法人か個人かによって課税区分が変わるわけではありません。
一方、居住用の賃貸物件は原則として非課税となるため、契約上の用途によって取り扱いが異なります。
また、インボイス制度の導入により、貸主の登録状況によっては借主が仕入税額控除を十分に受けられない場合があるため、注意が必要です。
本記事では、事業用賃貸に消費税がかかる理由や課税・非課税の違い、誰が消費税を負担するのかを解説します。
インボイス制度による影響についても紹介するので、オフィスや店舗の賃貸契約を検討している方は参考にしてください。
税込予算に合う賃貸オフィスを
お探しの方へ。
希望エリアや広さ、
共益費を含めた月額予算を
オフィスバンクへお聞かせください。
\賃貸オフィスをお探しなら/
オフィスバンクがおすすめ
事業用賃貸の家賃は消費税の課税対象
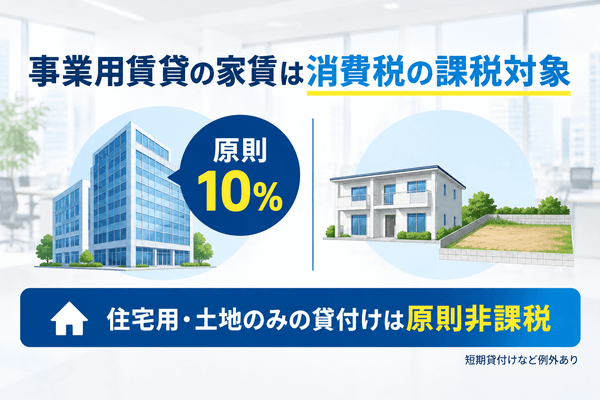
事務所や店舗として建物を借りる場合、家賃は原則として消費税の課税対象です。
課税区分は借りる対象や用途によって異なるため、契約前に次の事項を確認しましょう。
- 借りる対象が建物か土地か
- 契約書に記載された使用目的
- 賃料の税抜・税込表示
- 賃貸期間と付帯設備の内容
募集資料だけで判断せず、見積書や契約書の条件と照らし合わせることが大切です。
事務所・店舗の家賃にかかる消費税は原則10%
事務所や店舗など、事業用建物の賃貸料には原則10%の消費税がかかります。
標準税率が適用される取引であり、飲食店として借りる物件でも、家賃に軽減税率の8%が適用されるわけではありません。
借主が法人か個人事業主かによって、この原則が変わることもありません。
また、建物の家賃に敷地の利用分が含まれている場合は、その部分を含めて建物の貸付けとして扱います。
契約書で建物部分と土地部分の賃料を分けて記載していても、事業用建物の貸付けに伴う敷地相当分を、それだけの理由で非課税にはできない点がポイントです。
| 確認項目 | 基本的な考え方 |
|---|---|
| 事務所・店舗の家賃 | 原則として標準税率10% |
| 建物の貸付けに伴う敷地相当分 | 建物と一体で課税対象 |
| 借主が個人事業主の場合 | 法人と同様に用途・取引内容で判断 |
募集資料に「賃料20万円」とだけ書かれている場合は、消費税を含む金額か、別途加算する金額かを確認してください。
支払う金額は契約条件によって決まるため、表示が不明なまま自分で税込額と決めつけないことが大切です。
貸主の納税義務やインボイス登録の有無とは論点を分け、まずは事業用の家賃として課税対象となる取引かどうかを確認しましょう。
気になる物件の賃料や
共益費を確認したい方へ。
税抜・税込の表示や募集条件に不明点があれば、
オフィスバンクへお問い合わせください。
\賃貸オフィスをお探しなら/
オフィスバンクがおすすめ
住宅・土地の貸付けとの違い
住宅の家賃や土地だけの貸付けは、一定の条件のもとで消費税が非課税になります。
事業用の建物と同じ「不動産を借りる取引」でも、対象や用途によって区分が変わるため、名称だけで判断しないようにしましょう。
住宅の場合は、契約で居住用であることが明らかなものなどが対象で、貸付期間が1か月未満の場合や、旅館業に該当する施設の利用などは除かれます。
土地も原則非課税ですが、貸付期間が1か月未満の場合や、駐車場などの施設利用に伴う場合は取り扱いが異なります。
「土地を使うから非課税」と決めつけず、施設の利用料に当たるかを確かめることが必要です。
| 借りる対象 | 原則 | 確認する例外など |
|---|---|---|
| 事業用の建物 | 課税 | 事務所・店舗などの用途 |
| 居住用の住宅 | 非課税 | 1か月未満の貸付けや旅館業などを除く |
| 土地のみ | 非課税 | 1か月未満の貸付けや施設利用などを除く |
住宅を事務所に転用する場合や、建物と土地を一緒に借りる場合は、当初の募集名称と実際の契約内容が一致しているかも確認が必要です。
税務上の区分だけでなく、貸主が希望する用途を認めているかという契約面の確認も欠かせません。
居住用と事業用の違いを整理し、契約書の使用目的、利用期間、付帯施設まで確認することで、家賃の課税区分を判断しやすくなります。
参考:国税庁「住宅の貸付け」
事業用賃貸の費用別の消費税
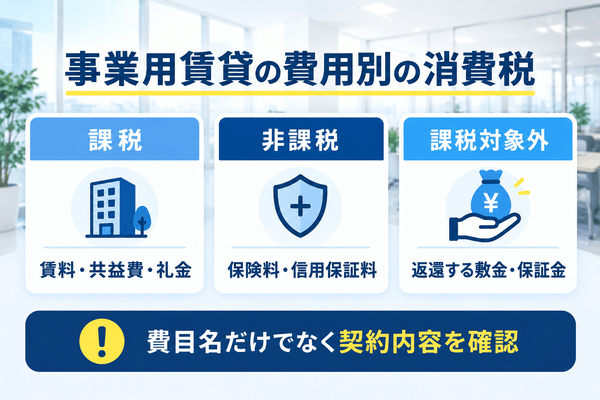
事業用賃貸では、費用ごとに消費税の取り扱いが異なります。
見積書の合計額へ一律に税率を掛けず、次の資料で支払内容や返還条件を確かめましょう。
- 賃料と付帯費用が分かる募集資料
- 初期費用の内訳が分かる見積書
- 返還・償却条件を定めた契約書
- 保険や保証サービスの契約内容
以下では主要な費用を整理するので、自社の見積書にある項目と照らし合わせてください。
賃料・共益費・管理費
事務所や店舗の賃料に加え、建物の維持管理や共用部分の利用に対して支払う共益費・管理費も、原則として消費税の課税対象です。
募集資料では賃料だけが大きく表示されていることがあるため、共益費が別途必要かどうかまで確認しましょう。
共益費が賃料に含まれている契約と、別に請求される契約では、月額総額の組み立て方が異なります。
同じ費用を重ねて加算しないよう、見積書の内訳を確認することが大切です。
また、電気代や水道代が管理会社経由で請求される場合も、「実費精算」と書かれているだけで非課税になるわけではありません。
| 月額費用 | 確認する内容 |
|---|---|
| 賃料 | 税抜・税込表示と対象区画 |
| 共益費・管理費 | 賃料に含まれるか別途請求か |
| 光熱費など | 契約先・精算方法・請求内訳 |
光熱費などは、実際の取引内容や立替えの関係、保存する書類を確認して区分します。
建物管理のサービス料と、借主自身の支払いを立て替えた金額を、名前だけで同じものとして扱わないようにしてください。
候補物件の比較では、賃料と共益費の条件をそろえたうえで、毎月必ず発生する費用を合算するのが基本です。
募集資料で不明な費目は管理会社へ確認し、入居後の請求額が分かる状態にしてから月額予算を決めましょう。
名古屋でおすすめの
オフィス物件
富田ビル
3階/21.37坪
賃料:21万3,700円
MLJ丸の内ビル
2階/12.43坪
賃料:応相談
リンクス名駅ビル
8階/32.84坪
賃料:27万9,140円

セントライズ栄
9階/103.56坪
賃料:応相談
礼金・更新料・仲介手数料
事業用建物を借りる際に支払う礼金や更新料のうち、返還されないものは、原則として消費税の課税対象です。
礼金は契約時、更新料は契約更新時に発生するため、毎月の家賃とは分けて支払い時期を確認しましょう。
不動産会社へ支払う仲介手数料も、仲介サービスの対価として課税されます。
住宅の家賃が非課税でも、住宅の仲介手数料まで非課税になるわけではありません。
それぞれの費用が何の対価かを区別すると、物件の用途と手数料の取り扱いを混同せずに整理できます。
| 費用 | 事業用建物での原則 | 主な確認時点 |
|---|---|---|
| 礼金 | 返還されないものは課税 | 契約時 |
| 更新料 | 返還されないものは課税 | 更新条件の確認時 |
| 仲介手数料 | 仲介サービスとして課税 | 契約前の見積時 |
「賃料の1か月分」と記載されている場合は、どの金額を計算の基準にしているのか、消費税が別途必要なのかを見積書で確認してください。
契約時だけでなく、更新まで含めた資金計画を立てると、長く借りる場合の負担を把握しやすくなります。
なお、更新料と更新事務手数料は支払先や契約上の性質が異なる場合があります。
請求の名称と金額を確認し、家賃に含まれる費用と別途支払う費用を整理したうえで、初期費用や更新時の予算へ反映しましょう。
関連記事:礼金の考え方や消費税について詳しく知りたい方はこちら
敷金・保証金と償却分
敷金や保証金は、退去時などに返還することを前提として預ける部分であれば、消費税の課税対象になりません。
建物を使用する対価ではなく預り金として扱うためで、非課税取引の保険料などとは理由が異なります。
一方、事業用建物の契約で返還しないことが決まっている償却分や敷引き部分は、原則として課税対象です。
保証金という名前が同じでも、全額が同じ区分になるとは限りません。
契約書に「解約時に一定割合を償却する」などの定めがある場合は、返還される部分とされない部分を分けて確認する必要があります。
| 敷金・保証金の内訳 | 消費税の基本的な区分 |
|---|---|
| 返還を予定している部分 | 課税対象外 |
| 事業用建物で返還しない償却・敷引き部分 | 原則として課税 |
| 退去時の原状回復費用との相殺 | 預り金とは別に工事等の内容で確認 |
入居時に預けた金額の一部が、退去時の原状回復工事代へ充当される場合も、預けた時点の取り扱いと実際の精算は区別します。
償却が確定する時期や返還条件によって処理が変わるため、見積書だけでなく契約条項を確認しましょう。
預り金は消費税がかからない部分でも、契約時にはまとまった資金を用意する必要があります。
税額の計算と支払資金の準備を分けて考え、返還額・償却額・精算方法が分かる状態で契約を進めることが大切です。
駐車場代・保険料・保証料
駐車場代、保険料、保証料は、いずれも賃貸契約で見かける費用ですが、消費税の区分は同じではありません。
駐車場として整備された施設の利用料は原則課税となる一方、土地だけを貸し付ける取引に該当する場合は非課税となることがあります。
舗装や区画、設備の有無などを含め、単なる土地の貸付けなのか駐車場という施設の利用なのかを確認しましょう。
火災保険などの保険料と、信用の保証に対する保証料は非課税です。
ただし、「保証料」と呼ばれていても、別の事務サービスに対する手数料などが含まれている場合は、内訳の確認が必要になります。
| 費用 | 原則的な取り扱い |
|---|---|
| 駐車場施設の利用料 | 課税 |
| 土地のみの貸付け | 非課税 (ただし短期貸付けなどを除く) |
| 火災保険などの保険料 | 非課税 |
| 信用の保証に対する保証料 | 非課税 |
また、保証会社へ支払う保証料と、貸主へ預ける保証金は別の費用です。
文字が似ているため見落としやすいものの、前者は保証サービス、後者は返還条件のある預り金などとして、それぞれ内容を確認します。
駐車場の契約書、保険証券、保証委託契約書を見積書と一緒に確認すると、請求額の根拠をたどりやすくなります。
付帯費用も家賃とまとめて判断せず、契約ごとの性質に応じて区分しましょう。
事業用賃貸の税込費用の計算方法
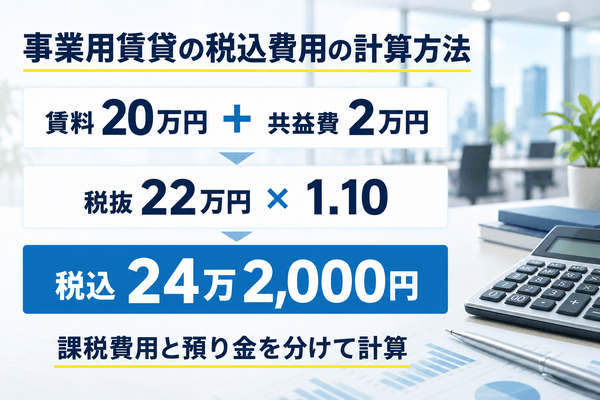
事業用賃貸の予算は、税込の月額総額と初期費用を分けて計算します。
賃料以外の費用も含め、次の順番で必要な資金を整理しましょう。
- 各費目の税抜・税込表示の確認
- 課税される費用とその他の費用の分類
- 月額総額と初期費用の集計
- 同じ期間・条件での候補比較
概算で候補を比較し、契約前には日割り計算や端数処理を含む正式な見積額を確認してください。
税抜賃料から月額総額を計算する
税抜表示の事業用賃料は、課税対象となる月額費用を合計してから1.10を掛けると、税込の概算額を求められます。
賃料だけでなく、別途必要な共益費や管理費も計算に含めるのがポイントです。
ここでは税抜賃料20万円、税抜共益費2万円で、ほかに固定の月額費用がない場合を考えます。
どちらも10%の課税対象なので、税抜合計22万円に対する消費税は2万2,000円です。
税込の月額総額は24万2,000円となり、税抜賃料だけを見た場合との差を把握できます。
| 項目 | 仮定の金額・計算 |
|---|---|
| 税抜賃料 | 200,000円 |
| 税抜共益費 | 20,000円 |
| 税抜合計 | 220,000円 |
| 消費税 | 220,000円×10%=22,000円 |
| 税込月額総額 | 242,000円 |
税込金額から税抜額へ戻すときは1.10で割り、含まれる消費税額を求めるときは10/110を掛けます。
すでに税込表示の金額へ再度10%を加えないよう、資料の表記を先に確認してください。
光熱費などが使用量によって変わる場合は、固定の月額総額とは分けて見込額を置くと予算を管理しやすくなります。
なお、上記は計算方法を示す仮定例です。
請求書の端数処理や個別条件による差は正式な見積書で確認し、実際の支払額を基準に資金計画を立てましょう。
初期費用は課税区分を分けて計算する
初期費用を求めるときは、課税対象の費用だけに消費税を加え、返還される預り金や非課税費用を別に合算します。
見積書の総額に一律に10%を掛ける方法では、税金がかからない費用にも加算してしまうため注意が必要です。
以下は、全額返還を予定する敷金60万円、税抜礼金20万円、税抜仲介手数料20万円、前払いの税抜家賃・共益費22万円を支払う仮定例です。
さらに、非課税の保険料2万円と信用保証料10万円が必要なものとします。
各金額は計算用に設定したもので、相場や特定物件の契約条件を示すものではありません。
| 費用 | 計算上の区分 | 支払額 |
|---|---|---|
| 返還予定の敷金 | 課税対象外 | 600,000円 |
| 礼金 | 税抜200,000円+税 | 220,000円 |
| 仲介手数料 | 税抜200,000円+税 | 220,000円 |
| 前払い家賃・共益費 | 税抜220,000円+税 | 242,000円 |
| 保険料 | 非課税 | 20,000円 |
| 信用保証料 | 非課税 | 100,000円 |
| 合計 | 上記の支払額を合算 | 1,402,000円 |
この例では、課税される費用の税抜合計62万円に消費税6万2,000円を加え、敷金など72万円と合算します。
前払い家賃を初期費用へ含めた場合は、同じ月の家賃を別の集計で再度加算しないことも大切です。
実際には日割り家賃や内装工事費などが加わる可能性があります。
契約の見積書とは別に必要な支出も確認し、費用の区分と支払時期を明確にしたうえで、入居時の必要資金を準備しましょう。
税込総額で候補物件を比較する
候補物件を比較するときは、税抜賃料の安さだけでなく、税込の月額総額と初期費用を同じ条件で並べることが大切です。
共益費が賃料に含まれる物件と別途必要な物件では、賃料の表示だけを比べても負担の差が分かりません。
また、敷金が大きい物件は契約時に多くの資金を用意する必要がありますが、返還予定の部分まで、礼金などの返還されない費用と同じ扱いにしないようにしましょう。
支払いに必要な資金と、契約条件上戻らない費用を分けることで、入居時の負担と長期的な費用を整理しやすくなります。
| 比較項目 | そろえる条件 |
|---|---|
| 月額総額 | 賃料・共益費などの税込額 |
| 初期費用 | 同じ入居日・前払い期間での見積額 |
| 預り金 | 返還予定額と償却条件 |
| 将来の支出 | 更新料・保証更新料などの時期 |
年間の支払額を見る場合は、前払い済みの家賃を二重計上せず、比較する期間も統一してください。
フリーレントなどの条件があるときは、免除される費目と期間を見積書で確認する必要があります。
インボイスによる控除の違いは自社の課税方式にも左右されるため、契約上の支払額とは別の欄で検討するのが適切です。
予算に合うかどうかは、立地や面積に加えて、こうした費用条件までそろえて判断すると、納得できる候補を選びやすくなります。
名古屋でおすすめの
オフィス物件
ナビタ名灯ビル
5階/58.93坪
賃料:117万8,600円
名古屋インターシティ
5階/64.15坪
賃料:179万6,200円
いちご丸の内ビル
8階/82.64坪
賃料:応相談
THE PEAK
5階/37.66坪
賃料:応相談
月額総額と初期費用を比べて、
予算に合うオフィスを選びませんか。
気になる物件が複数ある場合も、
オフィスバンクへご相談ください。
\賃貸オフィスをお探しなら/
オフィスバンクがおすすめ
事業用賃貸とインボイスの確認点
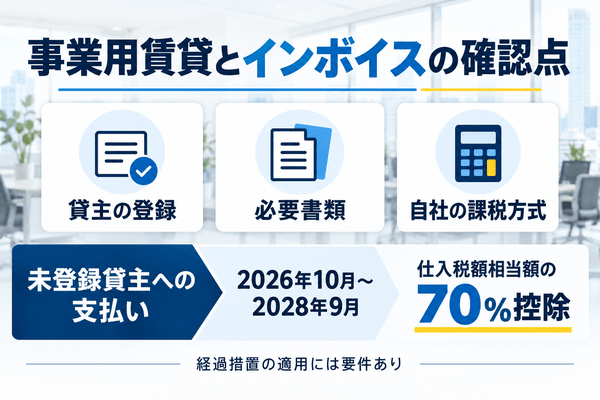
インボイスの影響は、貸主の登録状況だけでなく自社の課税方式によっても異なります。
家賃の支払額と申告時の控除を分け、次の事項を経理担当者と確認しましょう。
- 貸主の登録状況と取引時点の有効性
- 契約書・請求書・支払記録の保存方法
- 自社の課税方式と適用できる経過措置
必要な書類や控除の条件を契約時に整理しておくと、支払い後の確認漏れを防ぎやすくなります。
貸主の登録状況と必要書類
家賃についてインボイスの要件を確認する際は、貸主の適格請求書発行事業者の登録番号と、保存する資料の記載内容を確認します。
登録番号が分かっても、その番号だけで必要書類の確認が終わるわけではありません。
取引内容、適用税率、消費税額、当事者の名称など、必要な事項が資料全体で確認できることが重要です。
毎月請求書を発行しない家賃の支払いでは、契約書と通帳・振込金受取書など、相互の関係が明確な複数の書類を合わせて要件を満たす方法があります。
国税庁も、不動産賃貸におけるこのような保存方法を示しています。
- 貸主の登録番号を確認できる資料
- 賃料・税率・消費税額等が分かる契約書や通知書
- 対象月と支払いが分かる通帳・振込記録
- 契約変更や賃料改定に伴う追加書類
契約書に不足する事項がある場合は、貸主から通知書などの交付を受け、元の契約との対応が分かるように保存しましょう。
管理会社を通じて支払う契約では、誰が書類を発行し、どの貸主に係る家賃なのかも確認が必要です。
登録状況は国税庁の公表サイトで確かめられますが、契約期間中の変更にも注意してください。
経理担当者が後から対象月の支払内容を追えるように、書類の受け取り先と保存場所を決めておくと安心です。
未登録貸主への支払いと経過措置
貸主がインボイス登録をしていない場合でも、一定の要件を満たせば、経過措置により仕入税額相当額の一部を控除できます。
2026年10月1日から2028年9月30日までは、控除できる割合は70%です。
これは家賃総額の70%が戻るという意味ではなく、支払いに含まれる仕入税額相当額に対する割合を示しています。
2026年度の見直しが反映されているため、以前の制度説明にある数字と混同しないことが重要です。
経過措置を適用する場合も、区分記載請求書等と同様の事項が記載された書類や、適用を受ける旨を記載した帳簿などの保存が必要になります。
| 課税仕入れを行う期間 | 経過措置の控除割合 |
|---|---|
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | この経過措置による控除なし |
仮に仕入税額相当額が2万円で、経過措置の要件を満たす場合、70%に当たる1万4,000円がこの措置による控除の計算対象です。
実際の控除額は、自社の計算方法やほかの要件も踏まえて判断します。
一定の取引額を超える場合の制限もあるため、個別の申告処理は経理担当者や税理士へ確認してください。
家賃の支払い義務と控除の計算を分け、契約上の総額を把握したうえで自社への影響を検討しましょう。
自社の課税方式と控除の可否
家賃に関するインボイスの影響は、自社が一般課税、簡易課税、免税のどの立場にあるかによって異なります。
一般課税では、課税売上げに係る消費税額から、要件を満たした課税仕入れ等に係る税額を控除するため、貸主の登録や保存書類が重要です。
ただし、必要な書類があれば家賃に含まれる消費税を必ず全額控除できる、というものではありません。
自社の売上げの内容や課税売上割合、費用の用途なども関係します。
簡易課税は、実際に支払った仕入税額の積み上げではなく、売上げに係る消費税額とみなし仕入率から控除額を計算する仕組みです。
| 自社の区分 | 家賃の確認で意識する点 |
|---|---|
| 一般課税 | 取引内容・保存書類・控除要件 |
| 簡易課税 | 実額積み上げとは異なる計算方法 |
| 免税事業者 | 通常は仕入税額控除の申告を行わない |
免税事業者は、家賃を支払っても、通常は消費税申告で仕入税額控除を受ける立場にはありません。
そのため、登録状況だけを基準に全事業者へ同じ損得を当てはめることはできません。
課税方式を変更する予定がある場合も、変更後の期間を含めて確認が必要です。
物件の比較では、まず税込の支払額をそろえ、その後に自社の制度上の取り扱いを確認すると、費用と税務の検討を混同せずに進められます。
参考:国税庁「簡易課税制度」
事業用賃貸の消費税でよくある質問
事業用賃貸の消費税は、貸主・借主が個人か法人かだけでは判断できません。
以下のケースをもとに、契約上の用途や利用状況に応じた確認点を解説します。
- 個人の貸主から事務所を借りる場合
- 法人が従業員用の社宅を借りる場合
- 住居と事務所を兼ねて使用する場合
ご自身の契約に近いケースを確認し、不明点は契約書や見積書をもとに問い合わせましょう。
個人の貸主でも消費税はかかる?
個人の貸主であっても、事務所や店舗として建物を貸し付ける取引は原則として消費税の課税対象です。
個人か法人かという違いだけで、事業用家賃が非課税になるわけではありません。
ここで区別したいのが、取引自体の課税区分と、貸主が消費税を申告・納付する義務を負うかどうかです。
貸主の納税義務は売上規模や登録状況などによって判断されるため、個人名で契約していることだけでは確定できません。
インボイス登録の有無についても、貸主が個人だから未登録だと推測せず、契約時に確認する必要があります。
| 確認する論点 | 判断の手がかり |
|---|---|
| 家賃の課税区分 | 建物の用途と取引内容 |
| 貸主の納税義務 | 課税売上高や登録状況など |
| 借主の支払額 | 契約書の賃料・税額の定め |
| 借主の控除 | 自社の課税方式と必要書類 |
また、貸主が免税事業者であることを理由に、借主が契約上の支払額から一方的に消費税相当額を差し引いてよいとはいえません。
実際の支払条件は当事者間の契約で確認し、変更する場合は合意内容を明確にすることが大切です。
家賃の税額表示に疑問がある場合は、請求書や契約書の内訳を貸主・管理会社へ確認しましょう。
貸主の属性、契約上の金額、自社の税務処理を分けて整理することで、判断の混同を避けられます。
参考:国税庁「納税義務の免除」
社宅の家賃にも消費税はかかる?
法人が借主でも、従業員が居住する社宅として借りる住宅の家賃は、原則として非課税です。
会社が支払う費用であることと、建物を事業所として使用することは同じではありません。
消費税では、契約上の用途や利用状況が居住用に当たるかを確認します。
契約書で住宅としての使用が明らかで、貸付期間などの条件を満たすことが重要です。
従業員へ転貸する契約でも、住宅として転貸することが契約上明らかな場合などは、住宅の貸付けとして非課税になる取り扱いがあります。
- 契約書の使用目的が居住用であること
- 従業員への転貸に関する条件
- 短期貸付けなどの例外への該当有無
- 駐車場・仲介手数料等の別途費用
ただし、社宅という名称だけで、契約に伴うすべての費用を非課税にできるわけではありません。
仲介手数料や独立して契約する駐車場代などは、それぞれの取引内容に応じて確認します。
ホテルなどの利用や1か月未満の住宅の貸付けにも、一般的な住宅の家賃とは異なる取り扱いがあります。
従業員の住居費と事務所の家賃を同じ会計資料で管理する場合も、用途が分かるように分けておくことが大切です。
契約者名だけで判断せず、居住用としての条件と付帯費用を確かめましょう。
参考:国税庁「住宅の貸付け」
住居兼事務所の家賃はどう扱う?
住居と事務所を兼ねる物件では、住宅として貸し付ける部分と事業用部分を合理的に区分して考えます。
店舗併用住宅などで用途が分かれている場合、居住用部分の家賃は非課税、事業用部分の家賃は課税という整理になります。
区分は実際の契約や利用状況に基づいて行い、借主が都合のよい割合を自由に設定するものではありません。
床面積などの合理的な基準を踏まえ、契約書や間取りと対応させて確認する必要があります。
家賃の一部を必要経費として計上する家事按分と、貸付けの消費税区分も、同じ判断として扱わないようにしましょう。
- 居住用・事業用の区画が分かる間取り
- 用途と賃料の内訳が分かる契約書
- 区分に用いる面積等の計算根拠
- 用途変更に関する貸主との合意内容
もともと居住用として契約した住宅で在宅勤務をする場合も、それだけで家賃の一部が自動的に課税へ変わると判断するのは適切ではありません。
契約上の貸付けの内容と、実際の使用状況を確認することが必要です。
契約を変更して事業用として貸し付けることになった場合は、その変更後の扱いも確認しましょう。
事業利用自体が禁止されている物件もあるため、税務面だけでなく使用の可否を貸主へ確認し、双方の認識をそろえておくことが大切です。
参考:国税庁「住宅の貸付け」
事業用賃貸の物件探しはオフィスバンクへ
名古屋で予算に合う賃貸オフィスを探すなら、オフィスバンクへご相談ください。
次の条件を整理しておくと、費用と使い勝手の両面から候補を比較しやすくなります。
- 希望エリア・駅からの距離
- 必要な面積・設備・用途
- 共益費などを含めた税込月額予算
- 初期費用の上限と入居希望時期
物件の費用条件はオフィスバンクへ、仕入税額控除など個別の税務判断は経理担当者や税理士へ確認しましょう。
\賃貸オフィスをお探しなら/
オフィスバンクがおすすめ
| オフィスバンク株式会社の概要 | |
|---|---|
| 社名 | オフィスバンク株式会社 |
| 設立 | 平成7年11月 |
| 所在地 | 【名古屋オフィス】 〒460-0003 愛知県名古屋市中区錦 3-15-15 CTV錦ビル4階 TEL:052-973-3344 |
| 代表者 | 代表取締役 鈴木 明 |
| 資本金 | 1,000万円 |
| 免許 | 国土交通大臣(1)第10681号 |
| 所属団体 | 公益社団法人不動産保証協会 |
事業用賃貸は税込費用を確認して選ぼう
事業用賃貸の家賃は原則として消費税の課税対象ですが、付帯費用の取り扱いは一律ではありません。
月額総額と初期費用を税込で整理し、契約前に次の事項を確認しましょう。
- 費用ごとの課税区分と税抜・税込表示
- 月額総額・初期費用・返還条件
- 貸主の登録状況と保存する書類
- 自社の課税方式に応じた控除の確認
物件の条件は貸主・管理会社へ、個別の税務判断は税理士などへ確認してください。
費用の全体像を把握し、希望条件と予算に合う物件を選びましょう。